Nowe zasady rozliczania aut w firmie od 1 stycznia 2026 r.
Od 1 stycznia 2026 r. wchodzą w życie zmienione limity podatkowe dla samochodów osobowych w firmach. Wysokość kosztów możliwych do ujęcia w PIT/CIT przy amortyzacji i opłatach z leasingu będzie uzależniona od emisji CO₂ pojazdu. Najmocniej odczują to przedsiębiorcy korzystający z aut spalinowych – dla nich limit spada do 100 000 zł. Samochody elektryczne i wodorowe zachowują preferencyjny limit 225 000 zł, a wybrane niskoemisyjne PHEV – 150 000 zł.
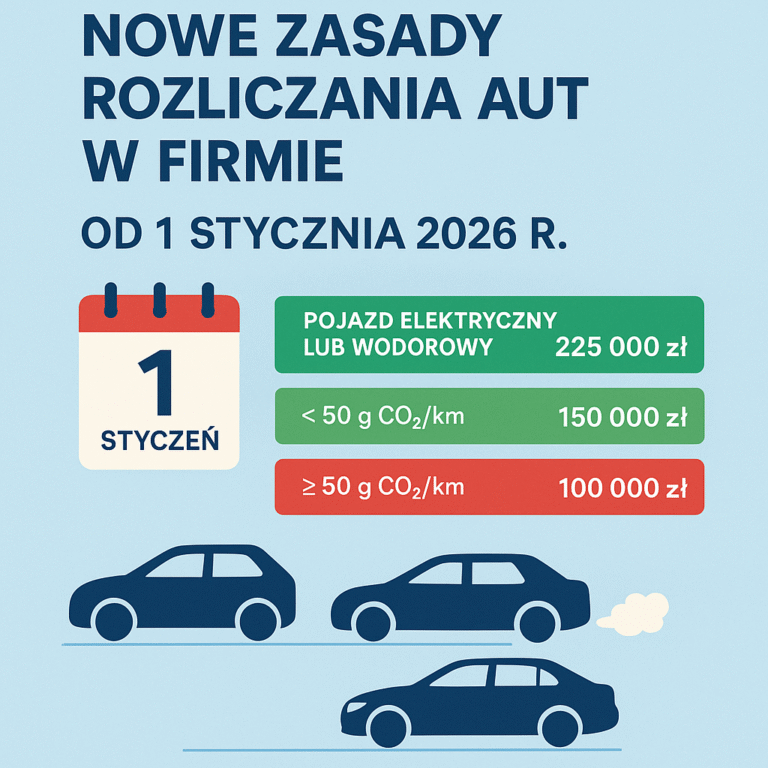
Tabela limitów od 1 stycznia 2026 r.
Kategoria pojazdu | Kryterium | Limit kosztów podatkowych |
Pojazd elektryczny lub wodorowy | zgodnie z definicjami w przepisach o elektro mobilności | 225 000 zł |
Pojazd niskoemisyjny (zwykle wybrane hybrydy plug-in) | < 50 g CO₂/km | 150 000 zł |
Pozostałe auta spalinowe i większość hybryd | ≥ 50 g CO₂/km | 100 000 zł |
Uwaga: Emisję CO₂ ustala się na podstawie danych z Centralnej Ewidencji Pojazdów (CEP) – https://www.gov.pl/web/cepik. W praktyce musi ona wynikać z homologacji danego modelu/wersji. Jeżeli w CEP brakuje parametru, warto dopilnować jego uzupełnienia przed rozliczeniami, aby uniknąć sporu z fiskusem.
Przepisy przejściowe – dwa kluczowe scenariusze
1. Środki trwałe (własność)
Jeśli samochód zostanie wprowadzony do ewidencji środków trwałych przed 1.01.2026 r., to można go rozliczać na dotychczasowych zasadach do końca amortyzacji. To mocny argument, by decyzje zakupowe zamknąć jeszcze w 2025 r., jeżeli firma planuje pojazd spalinowy z emisją ≥ 50 g/km.
2. Leasingi, najem i dzierżawa
W przypadku umów leasingu i podobnych, od 2026 r. opłaty podlegają limitowaniu według nowych progów. Część ekspertów wskazuje, że brak jest jednoznacznych, odrębnych przepisów przejściowych chroniących umowy zawarte przed 2026 r., co może wymuszać stosowanie nowych limitów do rat płaconych po 1.01.2026 r. Inni doradcy odczytują przepisy szerzej i dopuszczają rozliczanie „po staremu” także dla umów zawartych do 31.12.2025 r. W praktyce warto przygotować kalkulacje obu wariantów i – jeśli to istotne finansowo – rozważyć aneks albo zmianę strategii flotowej.
Dobra praktyka: wpisz do polityki rachunkowości przyjęty sposób rozliczania umów zawartych przed 2026 r., oprzyj się na opinii doradcy podatkowego i zgromadź dokumentację (homologacja, wydruki z CEP, kalkulacje limitu).
Michał Kumanowski