Wybierając leasing samochodu powyżej 150 tys. zł należy spodziewać się dość restrykcyjnych warunków, takich jak dokładna weryfikacja zdolności finansowej czy posiadanie dodatkowego zabezpieczenia. Korzyści z takiego leasingu to przede wszystkim okres jego trwania (3-5 lat) oraz możliwość optymalizacji podatkowych.
Regula proporcjonalności
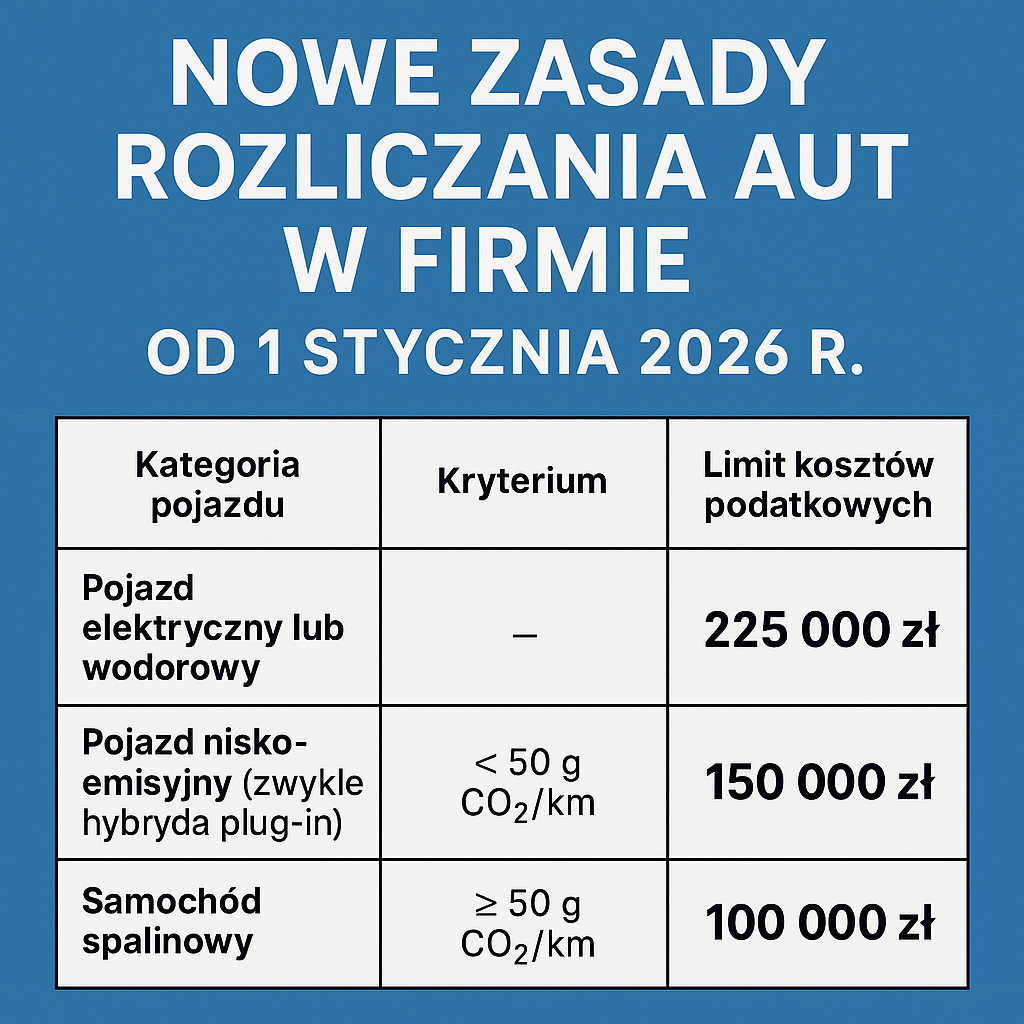
Raty leasingowe oraz opłatę wstępną w przypadku aut spalinowych można ujmować w kosztach prowadzonej działalności gospodarczej jedynie w proporcji do limitu 150 tys. zł natomiast w przypadku aut w pełni elektrycznych limit jest wyższy i wynosi 225 tys. zł. Wartość przekraczająca obowiązujący limit nie będzie mogła zostać ujęta w kosztach podatkowych firmy.
Leasing z wysokim wykupem
W przypadku leasingu i wykupu samochodu po zakończeniu umowy należy pamiętać, iż istnieje możliwość oddzielnego zastosowania limitów kwotowych. Zachowanie odrębności transakcji oznacza więc spore oszczędności podatkowe. Gdy kwota wykupu jest mniejsza niż 150 tys. zł, podatnik może zamortyzować wykupiony pojazd w całości.
Koszty eksploatacji
Koszty eksploatacji samochodu do których można zaliczyć m.in.: serwis i przeglądy, zakup paliwa, wymiana opon i płynów, korzystanie z parkingów, autostrad i automyjni, zakup części zamiennych, remont powypadkowy samochodu nie podlegają limitowi uwzględniającemu proporcjonalne naliczanie. Jeśli podatnik korzysta z pojazdu wyłącznie w celach firmowych i prowadzi ewidencję przebiegu pojazdów może zaliczyć koszty w 100%. Jeżeli używa go zarówno w celach służbowych, jak i prywatnych może zaliczyć koszty w 75%.
Ubezpieczenie pojazdu
Leasing samochodu powyżej 150 tys. zł zobowiązuje do pełnego ubezpieczenia pojazdu. Do kosztów podatkowych, w całości, zaliczyć można tylko ubezpieczenie OC i NNW. Ubezpieczenia AC i GAP mogą stanowić koszt jedynie w 75%.
Odliczenia VAT
Podatnik może odliczyć VAT od rat leasingowych, opłat wstępnej i wydatków eksploatacyjnych w wysokości:
100% podatku VAT – użytkowanie w celach służbowych, prowadzenie ewidencji przebiegu pojazdu
50% podatku VAT – użytkowanie w calach służbowych i prywatnych
Należy pamiętać, że leasing samochodu poniżej, jak i powyżej 150 tys. zł wiąże się z długoterminowymi korzyściami oraz pewnymi ograniczeniami, które powinny zostać dostosowane do indywidualnych potrzeb każdego przedsiębiorcy.
Katarzyna Walter-Wełnicka